退款表里的“异常”,哪些该查、哪些只是重复导出?
退款表里,同一个订单出现两次,很容易被看成“重复退款”。但重复的可能是导出行,也可能是同一订单下两笔正常的部分退款。还没分清记录对应的是什么,先删一行,反而会让账更难对。
对于已经拿到订单和退款导出的运营人员,选择 AI 工具时,需要看它能否保留这些区别:哪些金额可以加,哪些必须分开,哪里还缺一张原始记录。
本文用原创模拟的家居店数据做了一次实际操作:在商汤小浣熊的“数据分析”模式中上传 1 张订单表、2 份退款导出及业务规则,共 12 条订单、19 条退款记录。店铺与交易均为虚构,截图为产品实际页面。
三条待查记录,不能贴同一个“异常”标签
商汤小浣熊列出的三项记录,对应三种不同的回查方式。
| 记录 | 从材料中能确定什么 | 还需要查什么 |
| 旗舰店保鲜盒 | 实付 180 元,两笔成功退款累计 200 元 | 原订单与退款成功金额是否一致 |
| 旗舰店收纳篮 | 同一流水有 50 元、60 元两个版本 | 后台售后单究竟记了多少 |
| 直播店桌布 | 45 元退款成功,当前订单表找不到对应项 | 是否漏导订单,或关联信息有误 |
保鲜盒累计多出的 20 元,是数值比较发现的差额。仅凭这些导出记录,不能进一步认定欺诈、真实损失或已经多支付了 20 元。
收纳篮属于数据冲突。两份文件没有先后版本关系,挑金额大的、取平均值,或默认最后读到的一条正确,都没有依据。桌布则是关联缺口:退款记录还在,只是这份订单表暂时解释不了它,应补查订单,而不是让这 45 元从统计中消失。
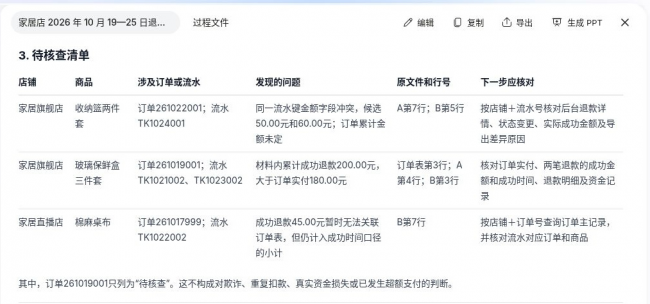
核查清单保留商品与原始位置,三类问题对应不同的回查动作。
看到重复的订单号,还不能删行
本例的关联和判重口径来自随表格上传的规则:订单使用“店铺 + 订单号”,退款使用“店铺 + 退款流水号”,再比较同一流水的各个业务字段。换一套后台导出,应先确认编号的唯一范围和退款状态定义。
两份退款导出中,有两组全字段相同的副本:旗舰店桌布的 25 元退款,以及直播店保温杯的 79 元退款。它们分别只计一次,原文件位置仍然保留。重复导出被合并,不代表现实中发生过两次退款。
旗舰店桌布还有另一笔 35 元退款,流水号不同。25 元与 35 元相加是 60 元,不能因为属于同一订单就删掉其中一笔。这笔订单实付 120 元,现有材料没有出现累计超实付。
更容易漏掉的是店铺维度。直播店也有同号桌布订单,甚至使用了相同的退款流水号,但退款金额是 108 元。编号只在各自店铺内唯一,跨店合表时把店铺一起带上,才不会误合并。
因此,看一款工具的去重结果,不能只问“删了多少行”。还要能看见它按什么条件删、保留哪一条,以及另一笔不同流水有没有被误删。
622 元成立的前提,是先说清统计时间
本次统计的“本周”是北京时间 2026 年 10 月 19—25 日,以退款成功时间为准。处理中和关闭记录不算成功退款;同一流水金额冲突的两个版本保留待查。
| 本周无字段冲突的成功退款 | 笔数 | 金额 |
| 能匹配订单 | 9 笔 | 577 元 |
| 暂时无法匹配订单 | 1 笔 | 45 元 |
| 小计 | 10 笔 | 622 元 |
这个小计仍包含未匹配订单的 45 元,也包含保鲜盒需要回查的原始退款记录。收纳篮究竟是 50 元还是 60 元尚未确定,所以不能把 622 元改称全部退款的确定总额。两笔处理中申请合计 118 元,另一笔已关闭申请为 59 元,分别列在处理中和关闭记录里。
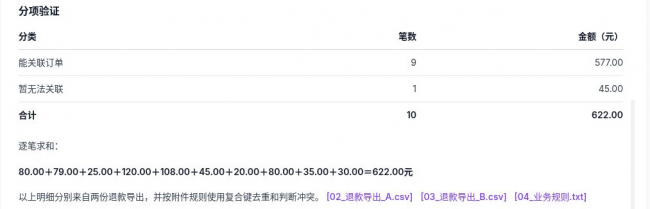
页面列出能匹配与暂时未匹配订单的退款,并用逐笔求和核对小计。
跨周会让另一类“对不上”出现。旗舰店置物架在 10 月 18 日成功退了 40 元,10 月 20 日再退 80 元。本周应计 80 元;核对材料内截至 10 月 26 日中午的订单累计时,则计 120 元。
直播店保鲜盒恰好相反:订单在 10 月 25 日支付,168 元退款在 10 月 26 日上午才成功。这 168 元不进本周小计,却进入截至该日中午的订单累计。
平台后台也可能使用不同的时间维度,订单导出与成功退款金额可能因此对不上。若要看本周售出订单的退款情况,还需另定支付订单范围、退款观察截止时间和分子分母,不能直接从这个期间小计得出退款率。
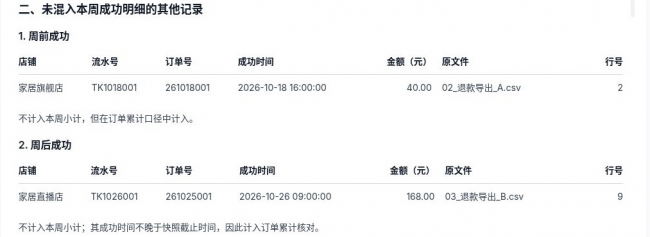
周外退款在期间统计与订单累计中有不同归属,不能只比较两个总数。
工具给出总数后,还要能回查明细
商汤小浣熊首轮给出的汇总金额正确,但页面明细漏了一笔 35 元,还混进了周前、周后和处理中记录。我们要求重新读取原文件,只列本周成功明细,并把其他类别分开。
第二轮补齐了这笔记录。逐行核对后,10 笔金额合计 622 元;加上周外成功、处理中、关闭、重复副本与冲突版本,19 条原始记录都有去向。这次更正也说明,摘要看起来合理,仍不能代替逐笔核对。
手头已有订单和退款导出文件,需要先找出待查记录时,可以用商汤小浣熊按明确的规则整理清单。看表时沿着店铺、流水和原文件位置回查;到后台确认差额与冲突,补齐缺失资料后,再更新统计。留得下这些明细,后续才有办法解释某个数字为什么改变。
相关阅读
-
Queensland 中文译名为昆士兰州,它是澳大利亚的一个州,这个名称的核心来历,是当年英国殖民时期,这片区域...浏览全文>>
-
韭黄炒肉想要做得好吃,核心要点就是肉片提前腌制滑炒至嫩,韭黄大火快炒不出水不软烂,咸鲜清爽,很多人做这...浏览全文>>
-
退款表里,同一个订单出现两次,很容易被看成重复退款。但重复的可能是导出行,也可能是同一订单下两笔正常的...浏览全文>>
-
藠头本身是常见辛香蔬菜,正常适量吃对身体没有坏处,但是一次性大量长期多吃,因为它含有辛辣刺激性成分,容...浏览全文>>
-
核心结论 新版官方 QQ 个性装扮商城里面,已经没有原生自带的全透明主题自定义功能,官方原版客户端不支持...浏览全文>>
-
QQ 同时给多个好友发消息主要有两种主流方案,一种是创建临时群聊也就是讨论组,把多名好友拉进同一个会话统...浏览全文>>
-
简单好做好吃的家常菜核心特点是食材容易采购,工序少,不用复杂刀工,调味以家常基础调料为主,大部分菜品十...浏览全文>>
-
QQ 查询黑钻期限,核心就是登录 QQ 对应的腾讯会员业务页面,查看黑钻会员的到期时间,黑钻是 DNF 地下城...浏览全文>>
-
家庭简易火锅底料想要做的好吃,核心就是小火慢炒把豆瓣辣椒花椒香料的香味全部释放出来,油脂充分包裹香料,...浏览全文>>
-
QQ 解除情侣空间是在手机 QQ 的情侣空间页面进行操作,解除之后双人绑定关系直接断开,已经保存的动态相册...浏览全文>>
- QQ 三国里怎么镶嵌石头 装备宝石镶嵌操作教程
- QQ 情侣空间解除了 恢复重开教程
- 喝酒千杯不醉的土方法 仅能减轻不适不能真正解酒
- 韩国泡菜酸萝卜的做法 酸甜脆爽腌制教程
- QQ 飞车剃刀和通灵剃刀 对比选择详解
- QQ 飞车手游保存的录像在哪 查找教程
- 发的面没发起来怎么办 补救方法详解
- 豆角焖面最正宗的做法 北方传统焖面
- 吃鸡游戏情侣名字大全 CP 配对 ID
- PS 暂存盘已经满了怎么清除 释放空间设置教程
- ps 修补工具使用的方法 修图实操教程
- 冰箱侧面烫手有危险吗 正常散热与故障判断
- ps 金色怎么调出来 金属金调色实操
- PS 返回上一步快捷键 撤销回退操作深度详解
- 做醒酒汤的简单方法 番茄蛋花款
- 煮沸除氯是什么意思 家用净水原理详解
- potal00a 什么型号 终端设备识别说明
- 杂酱面的杂酱怎么做 猪肉臊子熬制配方
- POP 字体的教程 手绘海报字体入门实操
- polite 怎么划分音节 音节考点解析